你和钱的关系,多半是先被写坏的
健康管家张虎军 | 每日蒸馏一本书 · 第 13 期
——读七本理财书:从「金钱蓝图」到指数基金
这是我的读书栏目「每日蒸馏一本书」的第 13 期。
1997 年,一个叫罗伯特·清崎的美国人自费出版了一本小书。书里说他有两个爸爸:一个「穷爸爸」是他亲生父亲,学历很高,做教育官员;一个「富爸爸」是他好朋友的父亲,高中都没毕业,却靠投资成了夏威夷最有钱的人之一。
书里有一句话印在很醒目的位置:「富爸爸」去世的时候,给家人、慈善机构和教会留下了数千万美元。
问题是,这本书出版的时候,「富爸爸」的原型——夏威夷商人理查德·基米——还活着。他一直到 2008 年才去世。清崎要到 2018 年才第一次公开说出这个名字。
这本书后来卖了 4400 万册、至少 43 种语言。我把它放在开头,不是因为它最有道理,恰恰相反。是因为它用最快的方式,把这一期七本书共同的那个问题摆到了桌面上:
你和钱的关系,有多少是你自己算出来的,有多少是别人写给你的?
一|这七本书,和写它的人
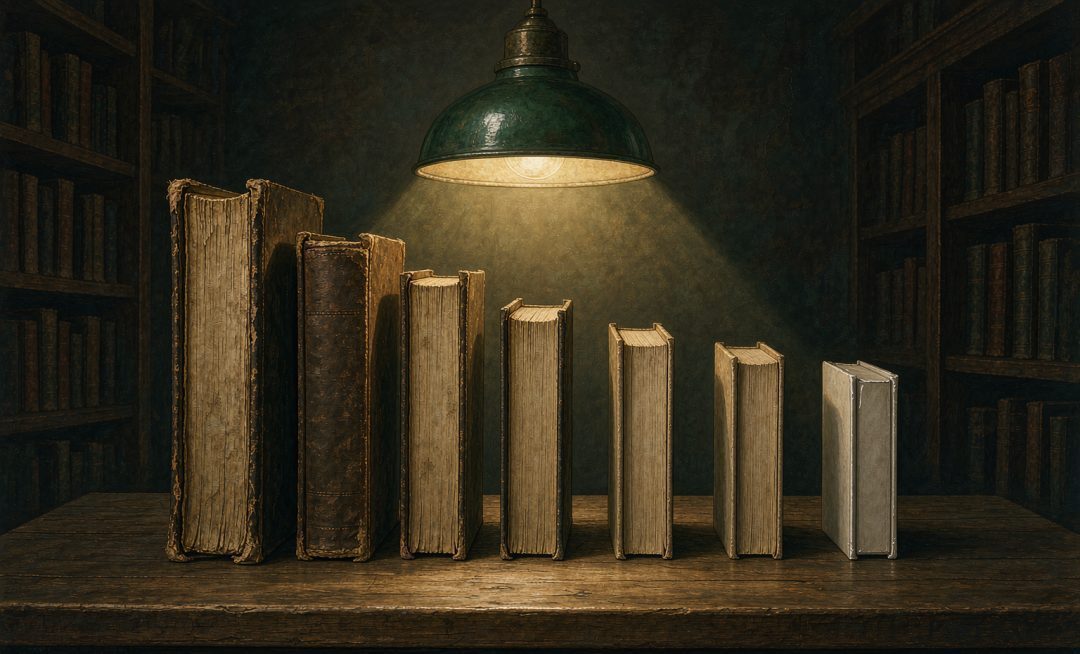
这七本书看着是七个话题,其实是一条线上的四代人。
最早的一本是格雷厄姆的《聪明的投资者》,1949 年首版。格雷厄姆 1894 年生,哥伦比亚大学毕业。他一辈子只做一件事:给「买股票」立规矩——分清投资和投机,算清内在价值,留出安全边际。巴菲特后来说过一句很有名的话:我的血管里,百分之八十流的是格雷厄姆的血液。1973 年他出了第四版,也是他生前最后一版;1976 年他去世。
第二站是约翰·博格。他 1975 年创立了全球第一只面向普通人的指数基金——先锋 500。这个动作把格雷厄姆那套复杂工序压成了一句话:别去挑股票,把整个市场买下来。《博格论指数基金》的中文版 2025 年由中国科学技术出版社出版,刘寅龙、乔明邦译。
第三站是彼得·林奇。他 1944 年生,沃顿商学院 MBA,1977 年接手富达的麦哲伦基金,1990 年退休。13 年里,这只基金的规模从 2000 万美元长到 140 亿美元,持有人超过 100 万,年均复利报酬率约 29%。《彼得·林奇的成功投资》1989 年出英文版,中文版 2002 年由机械工业出版社首次引进。
这三个人讲的都是「用什么方法」。后面四本讲的是另一回事。
清崎 1997 年出书,中文版 2000 年 9 月由世界图书出版公司引进,一度连续 18 个月排在全国图书销售榜首;Eker 2005 年出《百万富翁思维密码》,中文版 2017 年 6 月由湖南文艺出版社出版;Hardy 2010 年出《复利效应》,中文版 2025 年 6 月由中信出版集团推出;Housel 2020 年出《金钱心理学》,中文版 2021 年由民主与建设出版社引进。
这不是内容的进步,是读者市场的变化:愿意算一家公司的人越来越少,愿意被激励的人越来越多。
二|三个论断
论断一|你对钱的大部分判断,不是你算出来的,是被装进去的
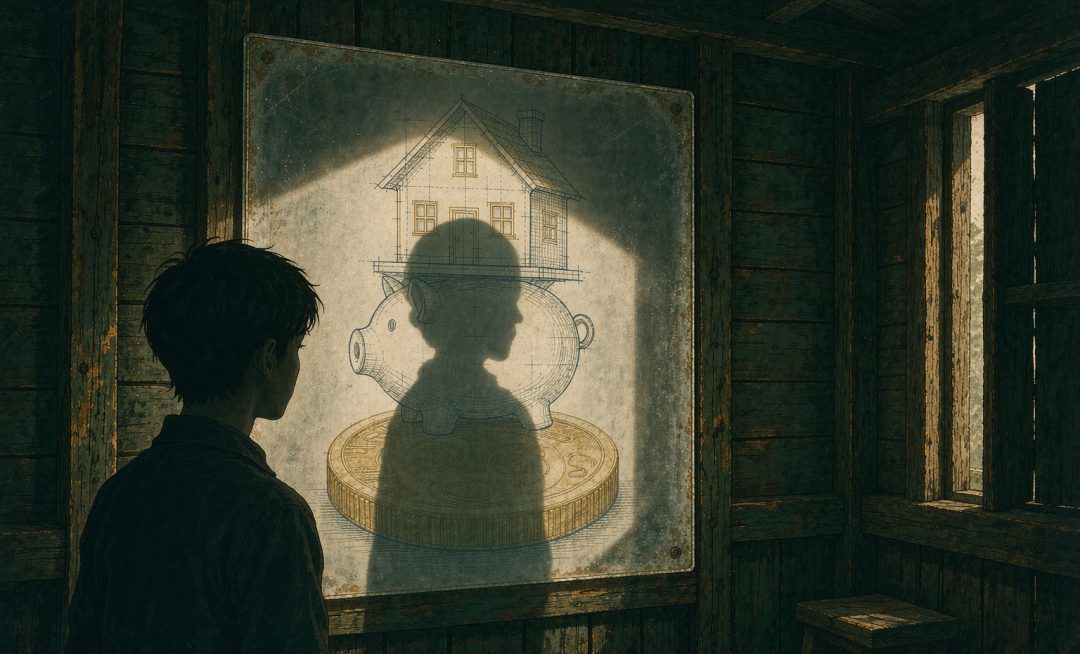
Eker 给这个东西起了个名字:金钱蓝图。
他的原话是:「给我五分钟,我就能算出你下半辈子的财富状况。」意思是,你账户里的那个数字,是你潜意识里那张蓝图的复印件。
他把书分成两半。前半本讲蓝图是怎么装进去的——小时候听过的话、看过的家庭争吵、父母脸上关于钱的表情。后半本列了 17 条「财富档案」,讲有钱人和穷人在十七件事上想得不一样。第一条是:有钱人相信「我创造我的人生」,穷人相信「人生发生在我身上」。
清崎那句「我有两个爸爸」,讲的是同一件事。同一件事有两个解释:一个说「找个稳定工作」,一个说「让钱替你工作」。差别不在事实,在你被谁教。
Housel 讲得最冷。他说,一个人对钱的态度,是他自己那一代人经历留下的疤。在通货膨胀里长大的老人和在牛市里长大的年轻人,面对同一个市场,会做出完全相反的决定,而且两个人都觉得自己是对的。
你换不掉你的经历,但你至少可以看清它是怎么来的。
论断二|钱能买到的最贵的东西,是「不必」
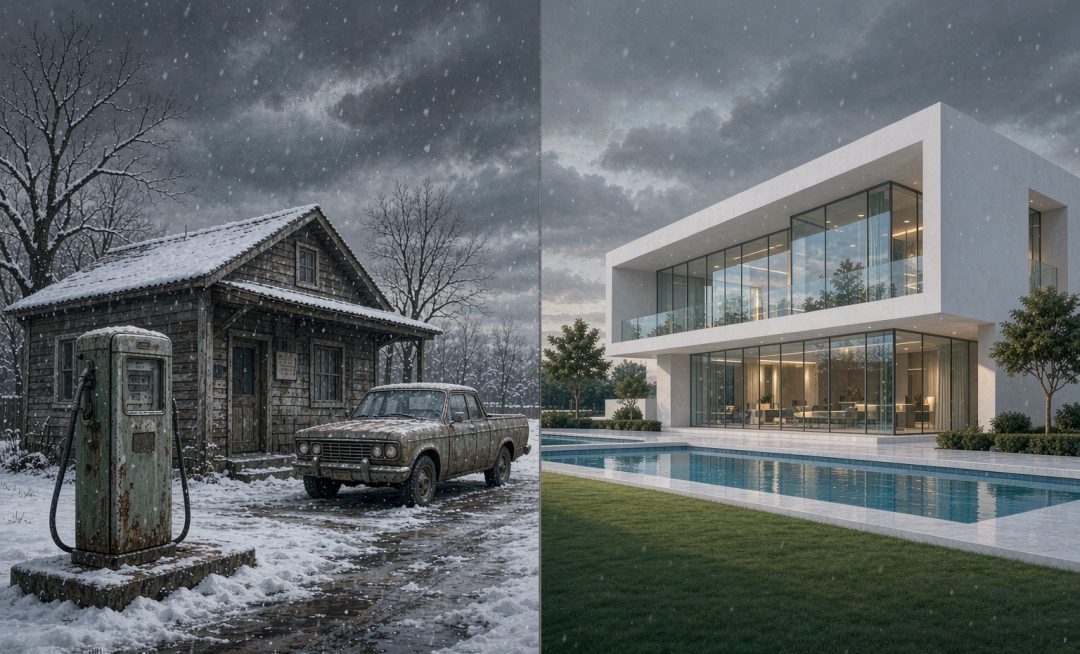
Housel 在书里放了两个人,一左一右。
左边叫罗纳德·里德,佛蒙特州布拉特尔伯勒人。他当过加油站工人,也在商场做过清洁工,一辈子没什么显眼的消费。2014 年他去世,92 岁。人们整理遗产的时候发现,他留下了超过 800 万美元,其中四分之三捐给了当地的图书馆和医院。
右边叫理查德·福斯肯。哈佛 MBA,做到美林证券的高管,在康涅狄格州有一栋 1700 平方米的豪宅,光维护费一个月就要 9 万美元。2008 年,他破产了,房子被拍卖。
差别不在谁更聪明。差别在于,一个人不需要向谁证明什么,另一个人需要。
同一本书里还有一个数字:巴菲特 845 亿美元的资产里,有 815 亿是他 65 岁以后赚到的。他真正的优势不是收益率,是时间。
剩下四本看着在讲四件事,其实在讲同一件事:
- Hardy 说复利:小而明智的选择+坚持+时间=根本性的变化。他反复强调的是「不中断」,不是「快」。 - 博格说成本:一只基金收你 1% 还是 0.05%,这件事你百分之百确定;而它未来跑不跑得赢,你一点把握都没有。唯一确定的收益,是省下来的那一部分。 - 格雷厄姆说安全边际:所谓安全,就是不必赌一个完美的未来,也能不亏。 - 林奇说:买你真正看得懂的东西。
这一簇书真正的共同点,不是「怎么赚得更多」,是「怎么不被干掉」。
论断三|七本里最诚实的一本,是那本承认自己过时的
1976 年,《金融分析师杂志》采访了 82 岁的格雷厄姆。采访者问:构建普通股组合的时候,您建议仔细研究和挑选个股吗?
这位写了一整本教科书教人怎么挑股票的人,回答是这样的:
他还给了替代方案:买一篮子满足一两个简单低估标准的股票,不管行业,几乎不看单家公司。
他还说了一句更直接的:普通的机构基金经理能不能长期战胜道指或标普?——不能。那等于说股市专家整体上能战胜自己,这是逻辑矛盾。
以及这一句:「投资者没理由接受比指数基金还差的业绩,也不应该为跑输指数的业绩付费。」
博格的先锋 500 指数基金 1975 年成立。格雷厄姆 1976 年说这些话的时候,那只基金已经上市一年了。
一个把自己毕生方法交出去的老人,和一群还在承诺的后来者,站在同一条街上。
三|这七本书各递给你一个什么动作
七条并排放在一起,会看出点东西:左边一列全是「往哪看」,中间一列全是「做什么」。这一簇书里真正稀缺的从来不是观点,是动作。
四|它换掉了我什么,以及三句不客气的话
先说它换掉了我什么。
以前我理解的理财,是「学方法」——把技术练熟就能多赚。看完这七本,我的说法变了:理财里最难的从来不是计算,是承认自己是普通人。 格雷厄姆花一辈子教人精细计算,最后自己说「不划算」;林奇教人挑股票,自己却在书里承认选错的时候比选对的时候多。方法是有天花板的,而人的自我认知没有。
说完好处,我有三句不客气的话。
第一,清崎这本书里最著名的那个故事,账是对不上的。
书 1997 年出版,说「富爸爸」去世时留下数千万美元;原型理查德·基米 2008 年才去世。基米的女儿说,她从没见过清崎;清崎自己也承认,他没参加基米的葬礼。而真正在 1970 年代拿出 10 万美元帮他创业的,是他的「穷爸爸」——他亲生父亲,为了凑这笔钱办了第二次房屋抵押贷款。基米一分钱没给。
批评者约翰·里德的判词流传很广:这本书里有很多错误的建议、糟糕的建议、危险的建议,几乎没有好建议。
2026 年 8 月,《名利场》去亚利桑那州采访了 79 岁的清崎,起因是他在一期播客里说自己欠了 12 亿美元的债。后来他的前妻兼商业伙伴金·清崎澄清:那是他和合伙人共同持有的约 1500 套公寓的整体负债,都挂在实物资产上,他个人的份额大概在 3000 万到 6000 万美元之间。
数字没那么吓人。但同一期播客里,清崎自己补了一句——「你们不应该学我做的事,对吧?」 那是全场最诚实的一句话。
第二,「21 天养成一个习惯」这个数字,是被证伪的。
Hardy 在《复利效应》里建议以 21 天为一个周期建立习惯。这个数字出自 1960 年一位整形外科医生麦克斯威尔·马尔茨的自述:他观察到截肢病人平均需要 21 天适应失去的肢体。一个人的临床观察,后来被套用到了所有习惯上。
2009 年,伦敦大学学院的 Phillippa Lally 团队跟踪了 96 个人 12 周。结论是:达到自动化平均需要 66 天,个体差异在 18 天到 254 天之间;而且喝一杯水,比做 50 个仰卧起坐快得多。
21 天之所以被反复引用,不是因为它对,是因为它具象、又看起来可达。
第三,这七本书的共同结构,是「结果倒推原因」。
Eker 说「给我五分钟」,书里出现的证词全是成功者的;Housel 的里德是一个 800 万美元的极端值,不是中位数;Hardy 的复利曲线画得很美。照着做但仍然失败的人,不会写感谢信。
还有一层内伤,是这七本书自己之间的。博格发明了指数基金,却在 2018 年——他去世前一年——说过一句不太被引用的话:如果历史趋势继续,少数几家巨型机构投资者终有一天会持有几乎所有美国大公司的投票控制权。批评他的人更直接:迈克尔·伯里 2019 年说,被动投资「把价格发现从股市里拿走了」。而格雷厄姆晚年,恰恰站到了有效市场那一边。
这一簇书里最有锋芒的东西,不是外部对它们的批评,是它们彼此之间的矛盾。
五|结语:先分清哪一句是你自己的
这七本书真正的分歧,不在「怎么赚钱」,在「什么时候承认自己不行」。
想开始的话,我建议先做一件最小的事:把你说过的、关于钱的那句话写下来。「钱是万恶之源」「有钱人都不是好人」「我这种人发不了财」——写下来,然后问一句:这是我算出来的,还是我小时候听来的?
如果是听来的,就可以换掉。这个问题比任何一只基金都便宜,也比任何一只基金都重要。
留给你的三个问题:
1. 如果把你关于钱最根深蒂固的那句话写在纸上,它是你自己的判断,还是你从别人那里继承来的? 2. 假设你的收入明天归零,你现有的钱能让你撑多久?这个数字比上个月变大了,还是变小了? 3. 你手上有没有一个「因为大家都在买」而买的东西?你能说出它值多少钱吗?
延伸阅读
1. 穆来纳森、沙菲尔《稀缺》——为什么「心态」不是万能钥匙,正面顶住 Eker 那一路的说法 2. 罗伯特·席勒《非理性繁荣》——博格那条线的另一面:市场情绪到底从哪里来 3. 查理·芒格《穷查理宝典》——从「手艺」再往上一层,讲的是判断力本身
健康管家张虎军 | 每日蒸馏一本书 · 第 13 期
免责声明:本文为个人读书笔记,仅代表个人理解与观点,不构成任何投资建议。文中数据与史实引自原著、公开发表的学术论文及权威媒体报道,如有疏漏,欢迎指正。
健康管家张虎军 | 每日蒸馏一本书
留言
有问题或补充,欢迎在这里留言。邮箱仅用于回复,不会对外公开。